收文轉知
房屋稅是對房屋所有人於持有房屋期間所課徵的財產稅。所謂房屋,除了一般通稱的房屋外,還包含其他形狀特殊而供住宅、工作、營業等固定於土地上的建築物,例如夾層屋及各種形狀之散裝倉庫、油槽及加油亭等。
如何課徵
- 課徵期間:上一年7月1日-當年6月30日
- 課徵範圍:附著於土地上的各種房屋及可增加該房屋使用價值的建築物
- 課徵方式:修法後按「年」課徵,納稅義務基準日為每年2月末日
- 變更房屋使用情形:修法後開徵40日以前(即3月22日,適逢假日展延至次一工作日)向房屋所在地稽徵機關申報
[ 稅額減少:當期適用(逾期申報自次期適用);稅額增加:次期適用 ] - 繳稅期間:每年5月1日-5月31日
誰要繳稅
修法後每年2月末日房屋稅籍資料所記載的「房屋所有人」!
其他情形:
- 以土地設定地上權之使用權房屋:使用權人
- 房屋設有典權人:典權人
- 房屋共同持有:共有人推定一管理人繳納;未設管理人則由共有人各按應有部分繳納
- 房屋為信託財產:受託人
- 未辦建物所有權第一次登記且房屋所有人不明:使用執照或建造執照所載起造人;無建造執照則向現住人或管理人徵收
如何計稅
【先知道房屋評定現值?】
房屋評定現值 = 房屋標準單價 ×(1 - 折舊率×折舊年數)× 地段率 × 面積
- 由地方政府組成不動產評價委員會,按房屋標準單價、地段率及折舊率等3項標準評定「房屋標準價格」。
- 通常使用坪數越大、建造材料越好、屋齡越新、位於繁榮地段的房屋,房屋評定現值越高。
- 房屋所在地之地方稅捐稽徵機關依不動產評價委員會評定的房屋標準價格,核計「房屋評定現值」並通知納稅義務人。如有異議,可於接到房屋現值核定通知之日起30日內,檢附證明文件向該稽徵機關申請重新核計。
【再算要繳多少房屋稅?】
應納房屋稅額 = 房屋評定現值 × 稅率
修法後房屋稅2.0自113年7月1日起實施,修正後住家用房屋稅率一覽表:
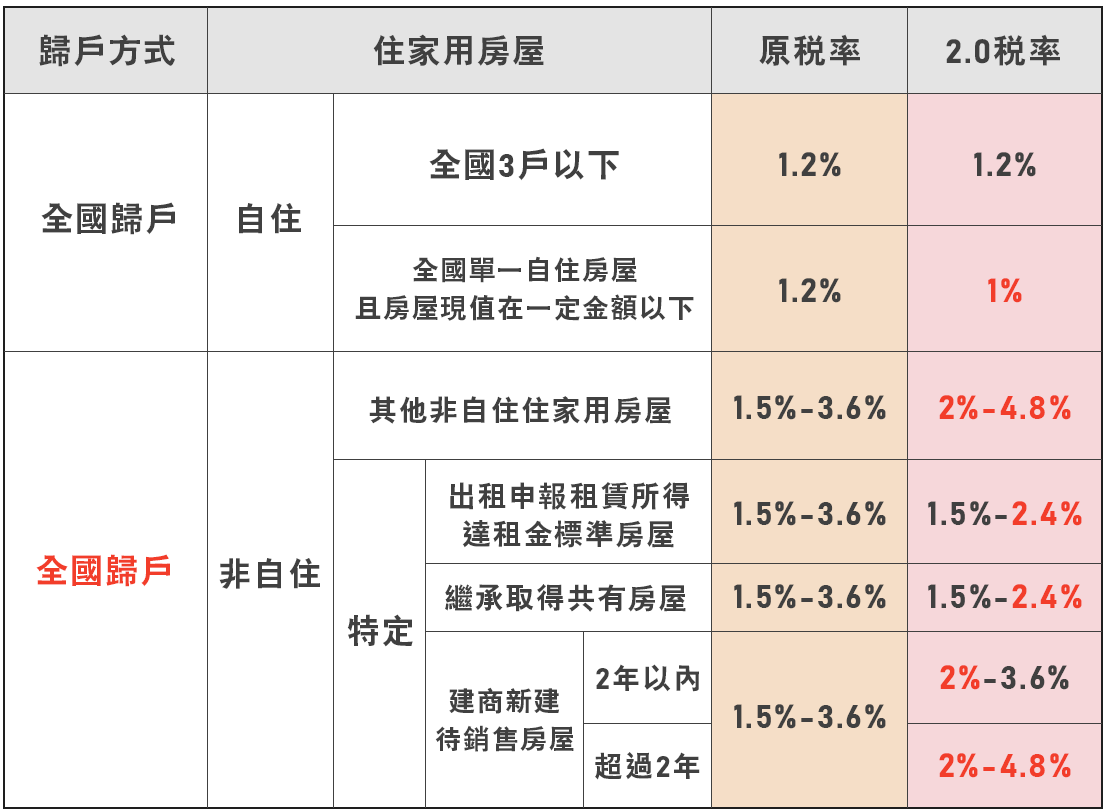
- 非自住住家用房屋採「全國歸戶」,按納稅義務人全國總持有戶數「全數累進」課徵(超過一定戶數全部適用較高稅率,非分別適用各級距稅率〔例如2戶以內3.2%、3-4戶3.8%、5-6戶4.2%、7戶以上4.8%,小財如有7戶房屋,則這7戶都會按4.8%課稅〕)。
- 各地方政府「都必須」訂定差別稅率,未訂定差別稅率者將依財政部公告基準(點我下載)課徵。
- 房屋稅法定稅率及各地方政府徵收率(點我下載)
自住要件
修法後新增戶籍為要件,使房屋稅與地價稅自住要件趨於一致,減少爭議、簡化稅政。
提醒納稅義務人,自住住家用房屋必須符合以下3要件:
➊房屋無出租或供營業使用
➋所有人或使用權人本人、配偶或直系親屬實際居住使用並於該屋「辦竣戶籍登記」
➌本人、配偶及未成年子女全國合計3戶以內
免稅房屋
住家用房屋現值在新臺幣10萬元以下免徵房屋稅,修法後新增適用對象限制條件:
- 自然人持有限全國3戶
- 非屬自然人(例如法人)不適用
優惠稅率
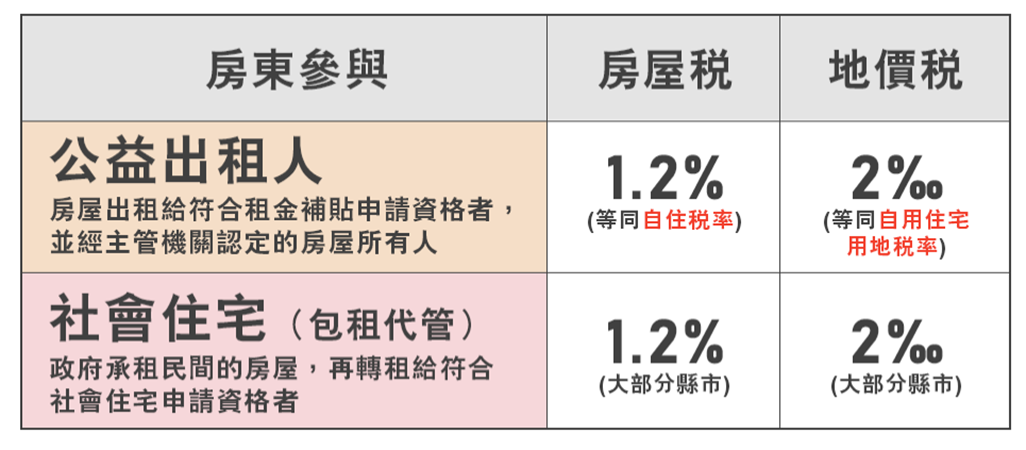
公益出租人及社會住宅稅率維持1.2%,鼓勵房東參與公益出租及社會住宅,可享有房屋稅及地價稅稅率優惠!更多資訊請上內政部相關專區查閱。
內政部公益出租人專區
內政部社會住宅專區
https://www.mof.gov.tw/house/multiplehtml/a6d7b0a6e9e34b88893c260e285b784f
團結同業
Unity
服務會員
Service
提昇品質
Quality
貢獻社會
Contribution
Copyright © 臺南市不動產建築開發商業同業公會/Tainan Association of Real Estate and Building Developers. All Rights Reserved./Website by 藍天資訊